Vue d’ensemble :
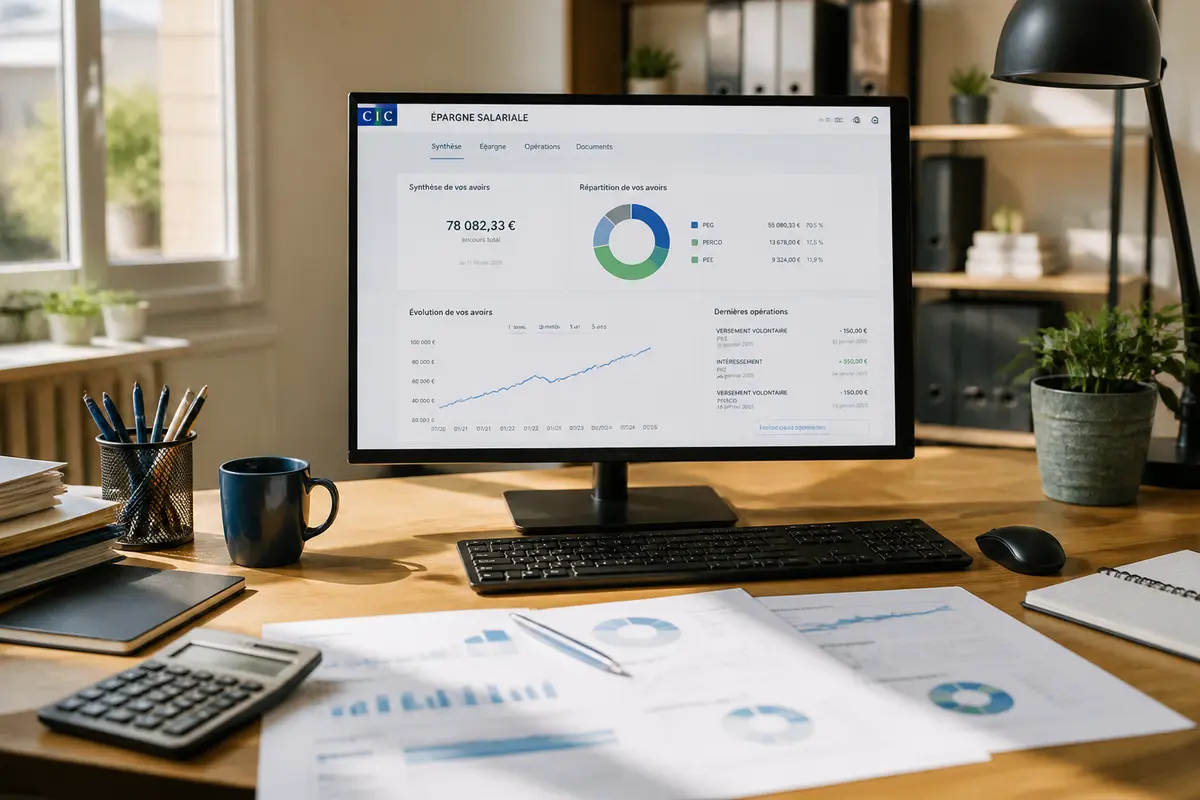
Le dispositif d’épargne salariale chez le CIC permet aux salariés d’accumuler une réserve importante grâce à la participation aux bénéfices, l’intéressement et les abondements. La gestion en ligne via l’espace client et l’application mobile facilite les versements par carte, prélèvement ou virement, avec un blocage légal des fonds sur cinq ans pour le PEE. Cette solution offre une optimisation fiscale efficace dès l’investissement des primes.
Beaucoup ignorent que la majorité des salariés peuvent accéder à un plan d’épargne avantageux au sein de leur entreprise, sans effort supplémentaire. L’épargne salariale chez le CIC s’inscrit comme un levier performant pour gérer efficacement son capital en bénéficiant d’une flexibilité de gestion et d’une fiscalité adaptée. L’accès simplifié via l’espace sécurisé et l’application mobile augmente la praticité pour suivre les placements et effectuer les versements à tout moment. Vous disposerez ainsi d’une maîtrise complète de vos primes d’intéressement, participation aux bénéfices et abondements, en optimisant votre parcours d’épargne et vos projets futurs.
Comprendre l’épargne salariale CIC et ses bénéficiaires
Épargne salariale CIC : principe et bénéficiaires
L’épargne salariale proposée par le CIC est un dispositif mis en place pour aider les salariés à épargner grâce aux primes et aux bénéfices générés par leur entreprise. Elle s’adresse à tous les collaborateurs dont l’employeur participe à ce système par le biais d’accords collectifs. L’objectif est double : constituer une épargne de précaution ou préparer un projet à moyen ou long terme, notamment une épargne retraite.
Les salariés peuvent bénéficier de mécanismes comme la participation aux bénéfices, l’intéressement ou encore les abondements d’entreprise, qui sont intégrés à leur plan d’épargne personnel. La gestion proposée est flexible, afin de répondre aux besoins variés tels que financer un projet immobilier ou anticiper un départ à la retraite.
Primes, participation et intéressement : fonctionnement
La participation consiste à reverser une partie des bénéfices de l’entreprise aux salariés, obligatoire dans les sociétés de plus de 50 employés. L’intéressement, lui, est une prime liée à l’atteinte d’objectifs précis fixés par la société. Le CIC recueille les choix des salariés concernant ces primes lors de l’avis d’option et assure la gestion administrative.
En l’absence de réponse, la participation est automatiquement investie dans le plan d’épargne de l’entreprise. Notamment, si un plan d’épargne retraite collectif (PERCO) est accessible, au moins 50 % y seront affectés. Quant à l’intéressement, il est intégralement placé dans le Plan d’Épargne Entreprise (PEE).
Le salarié peut confirmer ses choix via son espace sécurisé, l’application mobile CIC ou par courrier. Investir une prime dans un plan d’épargne évite son intégration immédiate dans le revenu imposable, ce qui optimise la fiscalité. Par exemple, pour une prime brute de 3 700 euros, le gain fiscal en investissant est notable puisque la prime nette peut dépasser 3 300 euros contre environ 2 300 euros si elle est simplement perçue.
Gestion en ligne et accès sécurisé à l’épargne salariale CIC
Accès espace sécurisé et application mobile
Le CIC offre un accès sécurisé à son épargne salariale via un espace client en ligne et une application mobile. Pour simplifier la connexion, il est possible d’activer la connexion avec son adresse email plutôt qu’avec l’identifiant traditionnel. Cette activation s’effectue dans les paramètres de communication et de connexion du profil.
Une fois configurée, cette méthode facilite l’accès à votre compte, vous permettant de gérer vos placements à tout moment, où que vous soyez, depuis un smartphone ou un ordinateur. Les outils mis à disposition permettent une navigation rapide et fluide pour suivre l’évolution de son épargne.
Verser et suivre ses placements en temps réel
Du versement ponctuel au versement régulier, la gestion en ligne est très flexible. Il est possible d’effectuer des versements par carte, prélèvement ou virement bancaire selon la préférence du salarié. L’abondement éventuel de l’employeur complète ces versements, augmentant ainsi le rendement global.
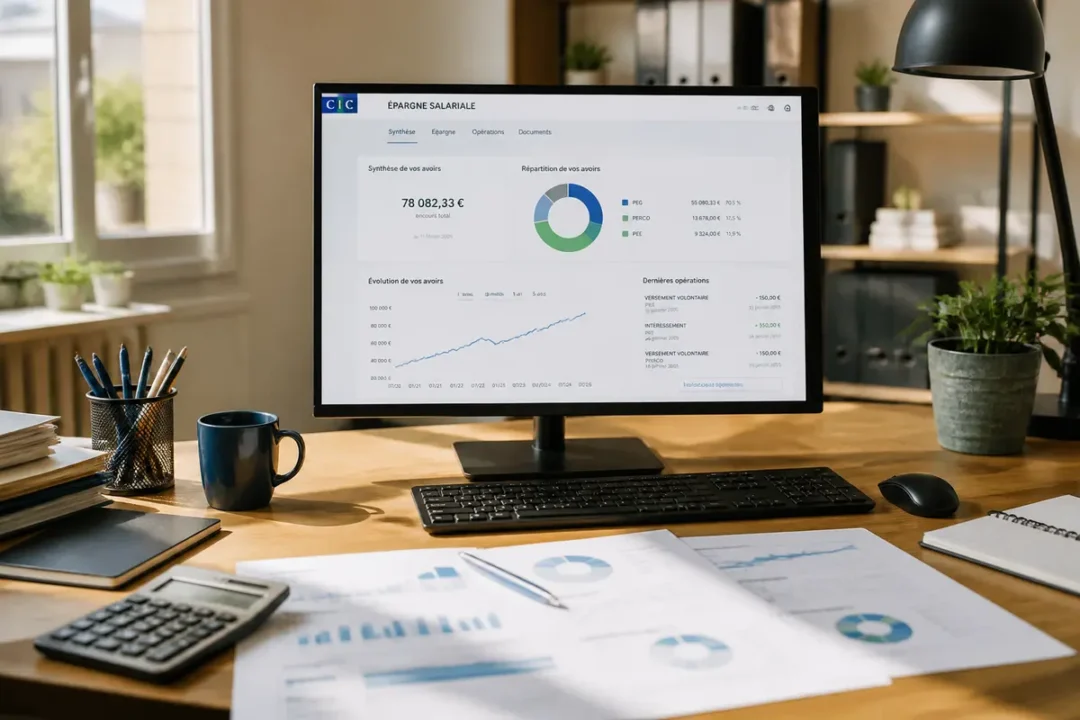
Les épargnants peuvent observer en temps réel l’évolution de leur portefeuille grâce à des outils personnalisés, y compris un robo-advisor qui propose des conseils adaptés. Le détail précis des placements, les relevés et les simulations d’optimisation fiscale sont facilement accessibles.
Un avantage supplémentaire réside dans la possibilité de transformer des jours de congé non pris ou des droits issus du Compte Épargne-Temps (CET) en épargne salariale. Cette stratégie permet d’alimenter son capital sans impact sur le budget courant, avec un bénéfice fiscal en perspective.
Blocage et déblocage des fonds : règles et cas
Durée légale de blocage et déblocage anticipé
Les sommes placées sur un Plan d’Épargne Entreprise (PEE) sont toujours bloquées pour une durée légale de cinq ans. En revanche, les fonds sur un Plan d’Épargne Retraite Collectif (PERCO) ou sur le PER entreprise collectif restent bloqués jusqu’à la retraite, sauf exceptions prévues par la loi.
Ces cas particuliers de déblocage anticipé peuvent intervenir, par exemple, en cas d’invalidité, décès, surendettement, cessation d’activité non salariée, ou achat de la résidence principale. Le CIC propose un module en ligne pour aider à vérifier l’éligibilité à ces situations.
Procédure et délais de traitement des demandes
Pour débloquer une partie ou la totalité de son épargne, le salarié doit utiliser la fonction « Réaliser une opération » dans son espace sécurisé. Il choisit ensuite « Percevoir mon épargne », sélectionne un motif de déblocage, indique le montant, valide sa demande et joint les documents justificatifs. Un email de confirmation est envoyé en cas de demande de contact renseignée.
Seule une demande de déblocage par motif peut être formulée à la fois. Le délai moyen de traitement varie, mais le CIC vise à répondre rapidement pour accompagner au mieux ses clients. Les documents types demandés sont listés dans le module d’aide, afin de préparer sa demande efficacement.
Notre éclairage. “Investir ses primes dans un plan d’épargne plutôt que les percevoir directement permet d’optimiser la fiscalité tout en construisant progressivement une réserve pour l’avenir.”
PER entreprise et PERCO : produits et fonctionnement
Fonctionnement du PER entreprise collectif et obligatoire
Le Plan d’Épargne Retraite Collectif (PERECOL) s’adresse à tous les salariés et peut recevoir l’intéressement, la participation, l’abondement, les droits du Compte Épargne-Temps et des versements volontaires. L’épargne accumulée peut être débloquée sous forme de capital ou de rente viagère à partir de la retraite, selon les choix personnels.
Le PER entreprise obligatoire (PERO) concerne certaines catégories de salariés ou l’ensemble du personnel et repose sur des versements obligatoires. Ces derniers sont habituellement versés sous forme de rente à l’âge de départ à la retraite. Les versements volontaires complètent ce dispositif et peuvent offrir une sortie en capital.
Cas spécifiques, fiscalité et risques associés
La déduction fiscale s’applique aux versements volontaires dans la limite des plafonds réglementaires, réduisant ainsi l’impôt sur le revenu. À l’inverse, les versements obligatoires de l’entreprise sont exonérés de fiscalité chez le salarié et bénéficient d’une exonération de charges sociales partielle.
Les placements en fonds euros ou en unités de compte exposent toutefois à un risque de perte en capital. La gestion doit donc être adaptée au profil et aux projets du salarié, en respectant son horizon de temps et sa tolérance au risque.
Optimiser la fiscalité et les projets avec l’épargne salariale
Fiscalité avantageuse et simulation de l’impact
Avant de choisir entre percevoir une prime ou l’investir, il est conseillé de réaliser une simulation fiscale grâce aux outils disponibles. Une prime investie dans un plan d’épargne n’est pas imposable au moment du versement, ce qui évite l’intégration au revenu imposable et la réduction du quotient familial.
Les exemples réalisés par le CIC illustrent que cette optimisation peut représenter plusieurs centaines d’euros d’économies d’impôt. De plus, les versements réguliers combinés à l’abondement d’entreprise constituent une stratégie efficace pour construire progressivement un capital important.
Utilisation pour financer des projets ou préparer la retraite
L’épargne salariale peut être utilisée pour financer un projet immobilier, notamment grâce aux options de déblocage anticipé sur certains plans. En parallèle, programmer la transformation de jours de congé non pris en épargne constitue une solution simple pour renforcer son capital retraite sans impact financier direct.
- Versements volontaires déductibles pour réduire l’impôt
- Abondement de l’entreprise pour augmenter l’épargne
- Options de sortie en capital ou en rente selon les besoins
Le choix entre sortir en capital ou en rente au moment de la retraite a un impact direct sur la fiscalité et les droits sociaux. Par exemple, le capital peut être plus adapté pour financer un projet important, tandis que la rente offre un revenu complémentaire régulier.
FAQ — Épargne salariale CIC : fonctionnement et gestion
Comment accéder à son compte d’épargne salariale CIC en ligne ?
L’accès à l’épargne salariale CIC se fait via un espace client sécurisé en ligne ou une application mobile. Il est possible de simplifier la connexion en utilisant son adresse email au lieu d’un identifiant classique, configuré dans les paramètres du profil.
Comment effectuer un versement sur son plan d’épargne salariale CIC ?
Le versement sur un plan d’épargne salariale CIC peut être ponctuel ou régulier, et s’effectue par carte bancaire, prélèvement ou virement. L’abondement de l’employeur vient compléter ces versements, améliorant ainsi le rendement global du placement.
Quels sont les règles de blocage et déblocage des fonds en épargne salariale CIC ?
Les fonds du Plan d’Épargne Entreprise sont bloqués cinq ans, tandis que ceux du PERCO ou PER entreprise sont bloqués jusqu’à la retraite. Des déblocages anticipés sont possibles en cas d’invalidité, décès, surendettement, cessation d’activité, ou achat de la résidence principale.
Quelle est la procédure pour débloquer son épargne salariale CIC ?
La procédure de déblocage se réalise via l’espace sécurisé CIC : le salarié choisit « Percevoir mon épargne », sélectionne un motif, indique un montant, valide la demande et joint les justificatifs. Le délai de traitement est variable mais rapide, avec un email de confirmation envoyé si demandé.
Comment contacter le service d’épargne salariale CIC par téléphone ?
Contacter le service d’épargne salariale CIC par téléphone permet d’obtenir des renseignements personnalisés ou de l’aide dans la gestion de son plan. Le numéro dédié est accessible via les communications officielles de la banque pour assurer un accompagnement direct.
Comment gérer son identifiant pour l’épargne salariale CIC en cas de perte ?
La gestion de l’identifiant pour l’épargne salariale CIC se fait par la plateforme en ligne, avec la possibilité de récupération via son adresse email activée. Le service client CIC peut aussi accompagner en cas de problème pour retrouver ou réinitialiser les accès.