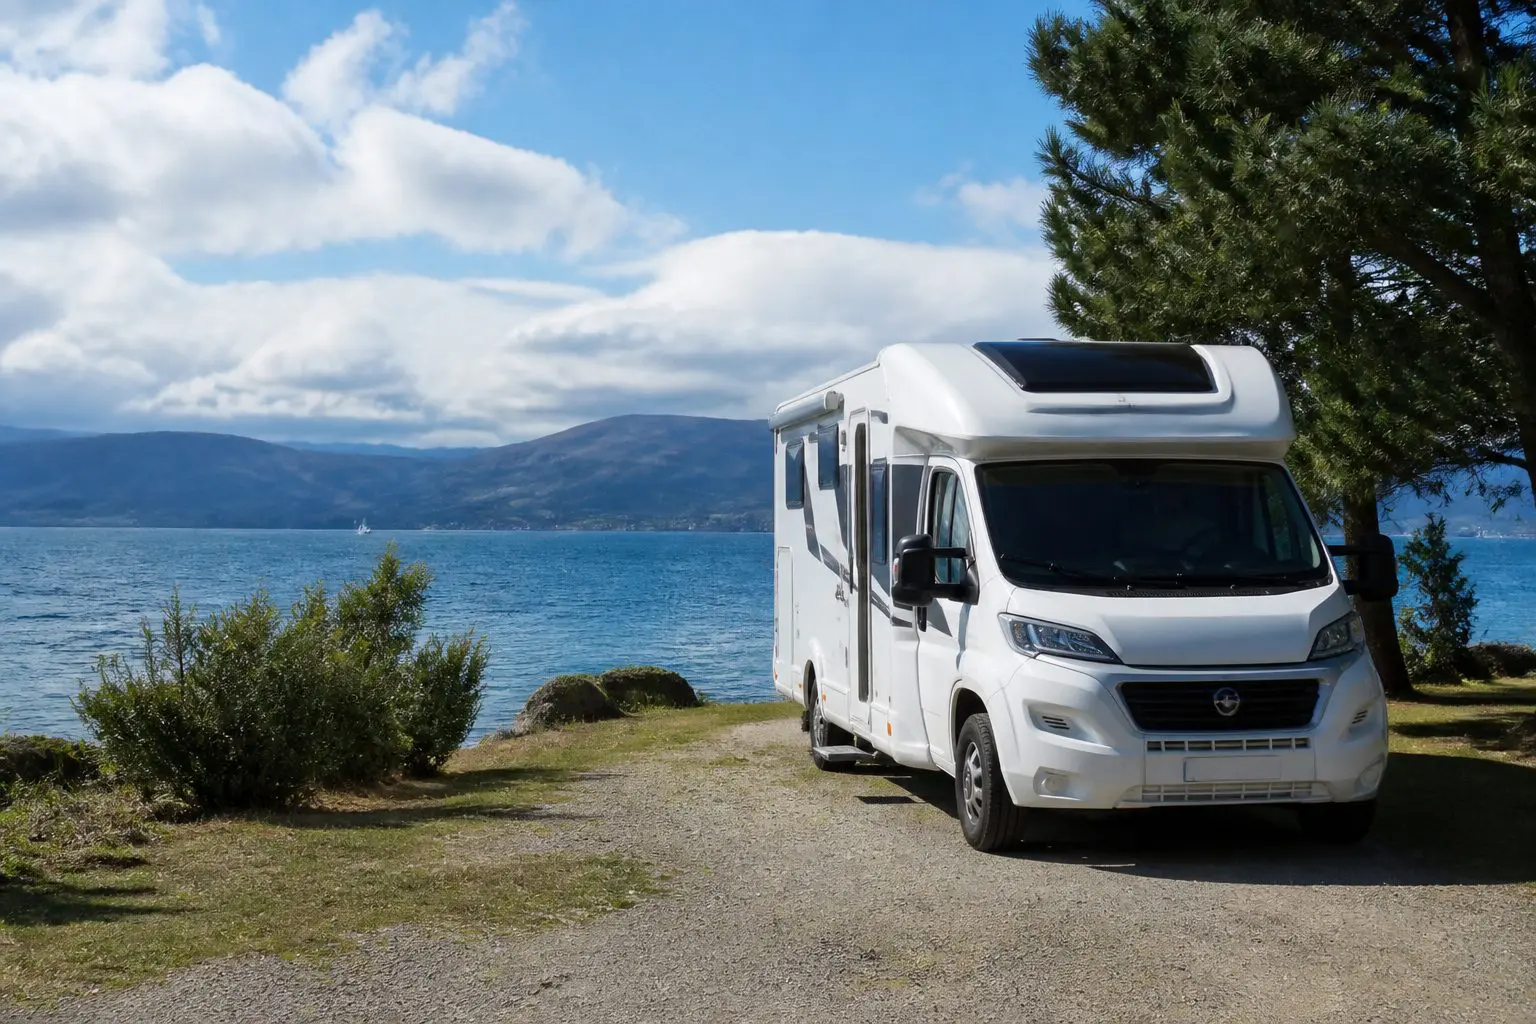
L’assurance pour un camping-car n’est pas une option, mais une nécessité pour voyager en toute sérénité. Ce véhicule de loisirs, à la fois maison roulante et moyen de transport, nécessite une protection adaptée à ses spécificités. Connaître les garanties indispensables évite bien des déconvenues sur la route. Nous verrons comment analyser les offres pour trouver une protection efficace, et ainsi profiter pleinement des trajets.
Comment obtenir une assurance adaptée au camping-car
Pour souscrire une couverture, il faut d’abord faire un devis pour une assurance camping car. Cette étape facilite la comparaison des tarifs et des garanties proposées par différents assureurs. En ligne, les outils de simulation sont très pratiques pour estimer le coût en fonction du modèle et de l’usage du véhicule.
Le profil du conducteur influe également sur le prix. L’ancienneté du permis, l’expérience en conduite de véhicules volumineux et le lieu de stationnement sont des critères étudiés par l’assureur. Une déclaration précise de l’utilisation, qu’elle soit occasionnelle ou régulière, est essentielle.
Enfin, il faut vérifier les conditions générales du contrat, notamment les exclusions et franchises. Certaines formules incluent une assistance en cas de panne ou d’accident, ce qui représente un filet de sécurité précieux en voyage. Le choix du niveau de couverture impacte directement le budget annuel à prévoir.
Garanties indispensables pour bien protéger un camping-car
L’assurance responsabilité civile est la base, puisque la loi rend obligatoire la couverture des dommages causés à autrui. Elle couvre les dégâts matériels et corporels résultant d’un sinistre. Sans ce socle, rouler est impossible et risqué.
La garantie vol et incendie est souvent recommandée, compte tenu de la valeur élevée des camping-cars. Cette protection intervient si le véhicule est dérobé ou endommagé par un incendie, un risque malheureusement pas rare dans ce segment. Le propriétaire peut ainsi éviter une perte financière importante.
La garantie tous risques offre la couverture la plus complète. Elle prend en charge les dégâts causés au camping-car, même en cas de responsabilité du conducteur. Ce type de contrat est conseillé pour un véhicule neuf ou récent, car il permet une réparation intégrale sans avancer les frais.
Options et extensions à considérer dans un contrat d’assurance
Les extensions peuvent porter sur l’équipement intérieur spécifique, comme les panneaux solaires ou le mobilier amovible. Ces éléments fragiles et couteux ne sont pas toujours inclus dans les formules standard. Leur protection peut s’avérer indispensable selon le niveau d’installation.
Une assistance dépannage à l’étranger est une option particulièrement utile. Voyager avec un camping-car implique souvent de parcourir de longues distances, parfois hors de France. Cette garantie simplifie la gestion des problèmes mécaniques loin de chez soi.
Par ailleurs, certaines assurances proposent une garantie du contenu personnel, qui couvre les effets personnels à bord en cas de vol ou sinistre. Cette couverture protège le voyageur contre la perte d’objets de valeur emportés en déplacement.
Les critères qui influencent le tarif de l’assurance camping-car
La valeur du véhicule est le facteur principal. Un camping-car neuf, très équipé, coûtera plus cher à assurer qu’un modèle ancien avec un aménagement simple. Le prix d’achat détermine la base de la cotisation et la garantie choisie.
Le lieu de stationnement permanent a aussi un impact sur le coût. Un véhicule garé dans un garage fermé bénéficie souvent d’une réduction, tandis que le stationnement en extérieur, en zone urbaine notamment, augmente le risque de vol ou dégradations.
La fréquence d’utilisation joue un rôle majeur. Un camping-car utilisé ponctuellement pour les vacances coûte généralement moins cher à assurer qu’un véhicule servant au quotidien. L’assureur évalue le risque en fonction du kilométrage annuel déclaré.
Comment gérer un sinistre avec son assurance camping-car
En cas d’accident ou de problème, la démarche commence par la déclaration du sinistre auprès de l’assureur. Cette étape doit être faite rapidement, dans les délais précisés au contrat, souvent sous cinq jours ouvrés. Un formulaire doit être rempli avec précision pour faciliter la prise en charge.
Si le camping-car est endommagé, un expert peut être mandaté pour évaluer les dégâts. Son rapport guidera l’indemnisation ou la réparation, selon les modalités choisies. Conserver toutes les preuves, comme les photos ou constats amiables, simplifie la procédure.
La qualité du service après-vente est un critère à ne pas négliger lors du choix de l’assurance. Certains contrats offrent un suivi personnalisé, voire un prêt de véhicule de remplacement, ce qui limite l’ennui et les perturbations liées à l’immobilisation.
La souscription auprès d’un acteur reconnu, comme AXA Passion, garantit souvent une gestion sérieuse et rapide. Le réseau et la réputation de l’assureur comptent pour sécuriser ses déplacements au quotidien.